从弗雷斯诺试验到全球支付网络
1958年9月,美国银行向加州弗雷斯诺6万户家庭寄出BankAmericard信用卡,标志着现代循环信贷支付系统的开端。这一“先发卡、后申请”的激进推广策略,不仅将支付工具送入消费者手中,更通过同步招募本地商户,构建了“持卡可消费”的闭环生态。Visa的核心成就并非仅在于发行一张塑料卡,而在于协调彼此竞争的金融机构,共同承担一套看不见但至关重要的义务体系——包括信用评估、欺诈识别、账务清算与风险兜底。
合作制度化:NBI与VisaNet的诞生
随着业务扩张,单靠美国银行难以支撑全国网络。1966年启动授权许可模式,向其他银行出售运营方法论与品牌使用权。然而,分散的系统导致效率低下与规则冲突。1970年,在Dee Hock主导下,National BankAmericard Inc.(NBI)成立,转型为无股本会员制公司,银行从被许可方变为共同治理者。这一制度创新确立了发卡行与收单行的职责边界,并通过统一规则减少双边谈判成本。1973–1974年,VisaNet电子系统(BASE I/II)上线,实现授权、清算与结算的自动化,大幅降低运营成本,奠定高效支付基础设施。
全球化与监管博弈
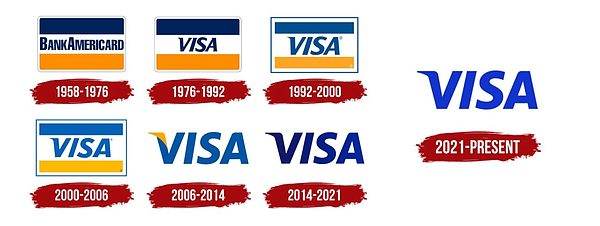
1976年,“Visa”品牌正式启用,推动全球标识统一。但国际化也带来利益冲突:早期成员期望本地独家地位,而互操作性要求打破地域垄断。同时,反垄断压力持续存在——1970年代双重会员禁令诉讼、2000年代商户强制受理争议,以及2011年美联储Regulation II对借记卡交换费设限,均迫使Visa在合作与竞争间寻找平衡。其护城河依赖于“受理-发卡”正循环,但万事达等对手、商户抵制及监管干预始终构成挑战。
上市转型:从会员所有到公众公司
2007–2008年,Visa完成公司化并IPO,原成员银行将所有权变现,转变为外部客户。这一转变使Visa需同时满足股东回报与银行客户议价需求。高额客户激励(2025财年达157.5亿美元)成为维持网络粘性的关键成本。2016年收购Visa Europe后,全球治理统一,但增长逻辑已变:交易量扩张未必转化为利润,需权衡激励支出与股东留存收益。
数字时代的新界面:Apple Pay、PayPal与Plaid
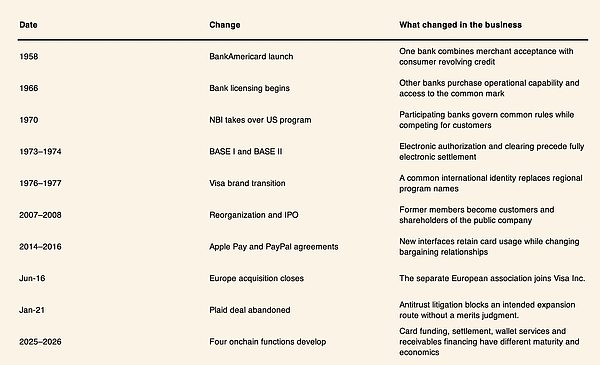
电子商务削弱了实体卡的重要性。Visa通过CyberSource、Token Service等布局数字支付入口。与Apple Pay合作中,发卡行向苹果付费,Visa保留底层网络角色但让渡部分控制权;与PayPal协议则以交易激励换取资金来源展示优先级。2020年拟收购Plaid遭司法部阻止,凸显其拓展开放银行边界的野心受阻。这些案例表明,新界面未必强化Visa经济地位,反而可能稀释其价值捕获能力。
链上战略:稳定币的四种整合路径
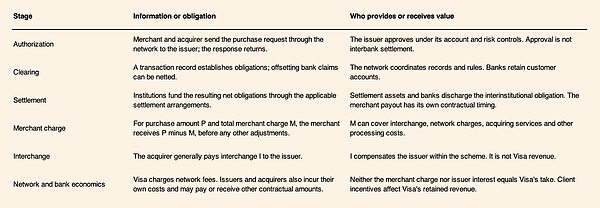
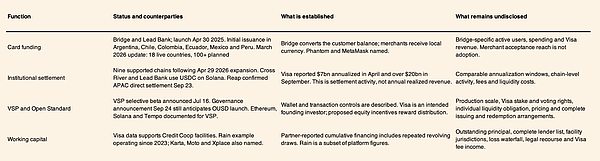
面对加密货币浪潮,Visa探索四类链上应用:一是受理界面(如Bridge产品),允许稳定币余额支付,商户仍收法币;二是机构结算,在Solana等链上用USDC结算银行间义务,年化规模超200亿美元;三是稳定币平台(VSP),接入Open USD,提供钱包与API,但未直接发行货币;四是信贷融资,通过Credit Coop平台利用链上还款记录管理循环信贷。目前这些业务贡献尚未量化,但展示了Visa将传统网络优势延伸至链上的尝试。
未来三种可能:强化、弱化或边缘化
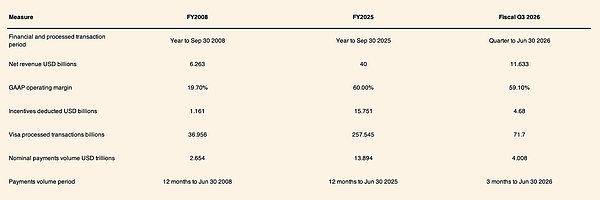
Visa的未来取决于其能否在三类场景中保持价值:强化型——将银行关系转化为新财资服务分销渠道;弱化型——处理更多交易但单位收益下降,收入增速落后于活动量;边缘化——高价值跨境或B2B支付转向央行数字货币(如TIPS-Pix互联)或账户直连体系。当前证据显示Visa仍具相关性,但经济收益留存能力尚待验证。其持久力最终取决于客户是否愿意为其服务支付溢价,以及Visa能否在激励与利润间取得可持续平衡。